Dichiarazione oneri deducibili per il datore di lavoro di colf e badanti
Webcolf permette di generare una dichiarazione oneri deducibili per il datore di lavoro di colf e badanti, come nel facsimile sotto:
Per i datori di lavoro che impiegano collaboratori domestici, sono infatti previste alcune agevolazioni fiscali. Di primaria importanza è la possibilità di dedurre i contributi previdenziali a carico del datore di lavoro privato, come prevede l'art.10, comma 2, del TUIR. La norma rende deducibili i contributi previdenziali versati per i tutti i tipi di lavoratori domestici (colf, babysitter, autisti, giardinieri) e per gli addetti all'assistenza personale o familiare (badanti).
Anche se i contributi dei lavoratori domestici versati all'Inps (con i mav trimestrali) dal datore di lavoro comprendono l'intera quota, ossia quella a carico datore e quella a carico collaboratore,si può dedurre solo la parte di contributi a carico del datore di lavoro e fino ad un massimo di 1.549,37 €.
Per quanto riguarda, invece, i contributi Cassa Colf,come ci ha confermato l'ente stesso, non sono deducibiliin quanto versati a scopi non esclusivamente sanitari.
Per poter usufruire dell'agevolazione fiscale, che permette la deduzione dei contributi per lavoro domestico, il datore deve presentare la dichiarazione dei redditi tramite il modello UNICO, o (se sono rispettate le condizioni richieste) il modello 730.
BENEFICIARI DELLA DEDUZIONE
Il comma 2 del TUIR (Testo unico delle imposte sui redditi), che disciplina tale materia, non é molto chiaro circa i soggetti destinatari della deduzione e quindi se sia l'assistito o un suo familiare. In fase di compilazione del modello Unico é presente un mero riferimento al "datore di lavoro" che nel silenzio della normativa, é da ritenersi ad esempio individuabile anche nel familiare della persona non autosufficiente.
Nel caso in cui più soggetti sopportino la spesa per l'assistenza di un familiare, la deduzione massima di 1.549,37 € dev'essere ripartita in ragione della spesa sostenuta.
DICHIARAZIONE ONERI DEDUCIBILI PER IL DATORE DI LAVORO DI COLF E BADANTI
Webcolf prevede la stampa della dichiarazione degli oneri deducibili per il datore di lavoro (vedi immagine in calce), in cui si attesta il totale dei contributi versati, suddivisi per i vari trimestri e calcolati scorporando tale quota a carico del datore da quella totale di contributi dovuti.
Per la stampa la procedura è la seguente:
- si entra nel menù Stampe annuali | Dichiarazione contributi deducibili datore di lavoro - art. 10 TUIR;
- si indica a sinistra l'anno precedente a quello attuale e si clicca ok e “Stampa”.
In tale dichiarazione viene indicato il totale dei contributi da poter detrarre e anche il dettaglio per ogni mese. Se il collaboratore ha cessato il rapporto di lavoro, inoltre, si considerano anche i contributi delle settimane di mancato preavviso e ferie non godute, che verranno indicati nei mesi successivi alla cessazione.
N.B.: si ricorda che, secondo il principio di cassa confermato dall'Agenzia delle Entrate, i contributi del 4° trimestre, pagati tra l'1 e il 10 gennaio, saranno inclusi nella dichiarazione dell'anno successivo, quindi la stampa degli oneri deducibili per esempio del 2016 tiene conto dei contributi relativi all'ultimo trimestre dell'anno 2015 e ai primi tre trimestri del 2016.
Attenzione: nel caso in cui il programma al momento dell'elaborazione di tale stampa, avvisasse l'utente che l’elenco dei collaboratori risulta “non aggiornato”, é necessario controllare nel menù Cedolini e fasi mensili | calcolo buste mensili dell’anno in questione e dell’anno precedente (ultimo trimestre). Se viene chiesto un ricalcolo, prima di eseguirlo si devono reimpostare nel menù Assunzione | dati collaboratore, i dati riguardanti la paga ed orario di quell’anno per non calcolare i cedolini con le condizioni inserite per l’anno in corso. Se, invece, i cedolini dovessero risultare tutti "ok" o "definitivi" si consiglia di inviare una mail di assistenza ad Questo indirizzo email è protetto dagli spambots. È necessario abilitare JavaScript per vederlo. per ulteriori verifiche sullo status dei cedolini.
DEDUZIONE PER UTILIZZO DEI VOUCHER
L'Agenzia delle Entrate, con circolare 19/E del 2012, ha ammesso la rilevanza fiscale, come oneri deducibili, anche dei contributi previdenziali versati tramite voucher, sempre nel limite di 1.549,37 €. Gli oneri previdenziali quindi versati tramite voucher, sono deducibili nel periodo di imposta in cui é effettuato l'acquisto, purché la prestazione lavorativa e la consegna del voucher avvengano prima della presentazione della dichiarazione dei redditi.
Hai trovato interessante questo articolo? Non sei ancora nostro utente? Prova Webcolf gratis per un mese e potrai gestire in autonomia la tua colf, badante e babysitter.
Potrai stampare il contratto, le buste paga, i PagoPA dei contributi in automatico e tanto altro con la nostra assistenza qualificata!
Contratto di comodato e convivenza
Quando si assume un collaboratore domestico in regime di convivenza e si corrisponde il vitto e alloggio in natura (non tornando quindi presso la propria abitazione dopo l'orario di lavoro), significa che gli viene concesso in uso l'abitazione del datore presso il quale svolge servizio.
In particolare, al collaboratore convivente con vitto e alloggio in natura viene messo a disposizione un alloggio idoneo a fungere da camera da letto, e in comune col datore e i familiari conviventi di quest'ultimo, anche tutte le altri parti comuni dell'abitazione.
Può succedere anche che i locali che vengono messi a disposizione siano a volte separati e distinti rispetto a quelli ove vive il datore di lavoro. Tale concessione ad uso gratuito dell'immobile utile a svolgere il lavoro domestico viene disciplinata da un istituto giuridico ad hoc: il contratto di comodato. Tale contratto, da stipularsi contestualmente all'assunzione del lavoratore, regolamenta le condizioni di utilizzo e di rilascio dell'immobile.
Durata del contratto
Nel contratto di comodato viene normalmente indicato che l'uso gratuito dell'immobile o delle parti di esso concesse in comodato dura fintanto che non cessi il rapporto di lavoro al quale il contratto è subordinato e vincolato. Pertanto, a seguito di licenziamento o dimissioni o di scadenza del contratto di lavoro a tempo determinato, il contratto di comodato si intende risolto di diritto.
All'ultimo giorno, l'immobile dovrà essere restituito libero da persone e da cose e comunque nello stato di fatto e di diritto in cui lo si riceve, salvo il deperimento d'uso. In ogni caso le parti possono convenire un termine maggiore (in genere di 30 giorni), come infatti previsto dal CCNL in taluni casi, per lasciare libero l'immobile, in particolare nei casi in cui il collaboratore abbia eletto presso l'abitazione del datore la propria residenz.
Nel caso di mancata restituzione entro il termine convenuto, è possibile convenire la corresponsione di una somma a titolo di penalei per ogni ulteriore giorno di occupazione dell'unità immobiliare.
Ecco una serie di clausole che, se inserite nel contratto a discrezione del comodante, creano un trattamento di maggior favore e tutela in capo allo stesso:
A.Obblighi del collaboratore domestico (comodatario)
Ecco una serie di clausole che, se inserite nel contratto a discrezione del comodante, creano un trattamento di maggior favore e tutela in capo allo stesso:
1. Utilizzare l'immobile concesso in comodato ad uso esclusivo di abitazione. A pena di risoluzione del contratto può vigere il divieto di:
cambiare la destinazione d'uso dei locali;
sublocare l'immobile;
alloggiare e concedere ospitalità a persone estranee, concederne a terzi il godimento senza il preventivo permesso scritto del comodante.
2. Custodire e conservare l'immobile con la diligenza del buon padre di famiglia, servendosene solo per l'uso determinato nel contratto.
3. Farsi carico di eventuali danni arrecati ai locali concessi in comodato.
4. Adempiere a tutti gli obblighi derivanti dal contratto, pena l'immediata restituzione dell'immobile e il risarcimento del danno.
B.Diritti del datore di lavoro (comodante)
1. Ispezionare o far ispezionare i locali dati in comodoato in qualunque momento e senza preavviso.
2. Accedere ai locali per lavori di manutenzione o ispezione degli impianti dell'edificio.
3. Stante la gratuità della concessione in uso, il comodante si riserva il diritto di pretendere, in qualsiasi momento, la restituzione dell'immobile dato in comodato qualora sopravvenga un bisogno urgente, ai sensi dell'art. 1809 c.c.
Registrazione del contratto di comodato
In linea generale non vi è alcun obbligo di registrazione per i contratti di comodato, tuttavia, qualora si decida di stipularlo in forma scritta, può essere opportuno, specialmente se viene stipulato tra imprese o professionisti, procedere comunque alla registrazione.
La registrazione di un contratto di comodato può essere effettuata presso qualsiasi ufficio dell’Agenzia delle Entrate. Al momento della richiesta di registrazione dell’atto l’ufficio restituisce una copia dell’atto timbrata e firmata. I passaggi da seguire per la registrazione del contratto sono i seguenti:
Predisposizione e firma in originale, da parte di entrambe le parti, del contratto di comodato, in tre copie (una per ciascuna delle parti e la terza per l’Ufficio);
Applicare sul contratto una marca da bollo da 16 euro, ogni 4 pagine del contratto da registrare. La procedura deve essere effettuata su ogni copia del contratto che si intende registrare. Fate attenzione al fatto che le marche devono riportare data non successiva a quella di stipula del contratto;
Compilare il Modello 69, reperibile sul sito dell’Agenzia delle Entrate, che deve essere firmato dal una delle parti e dall’eventuale soggetto delegato che registrerà l’atto;
Effettuare il versamento dell’imposta di registro di 200 euro, tramite modello F23, riportando il codice tributo 109T;
Consegnare agli uffici dell’Agenzia delle Entrate le copie del contratto di comodato, il modello 69 e il modello F23 quietanzato, assieme a copia delle carte di identità del soggetto comodante e del comodatario.
In seguito un modello standard scaricabile ed editabile
Lo stesso modello lo potrete trovare entrando nel menù Assunzione|altre lettere e modelli| Contratto di comodato.
Hai trovato interessante questo articolo? Con Webcolf puoi gestire in autonomia la tua colf, badante e babysitter.
Hai trovato interessante questo articolo? Non sei ancora nostro utente? Prova Webcolf gratis per un mese e potrai gestire in autonomia la tua colf, badante e babysitter.
Potrai stampare il contratto, le buste paga, i PagoPA dei contributi in automatico e tanto altro con la nostra assistenza qualificata!
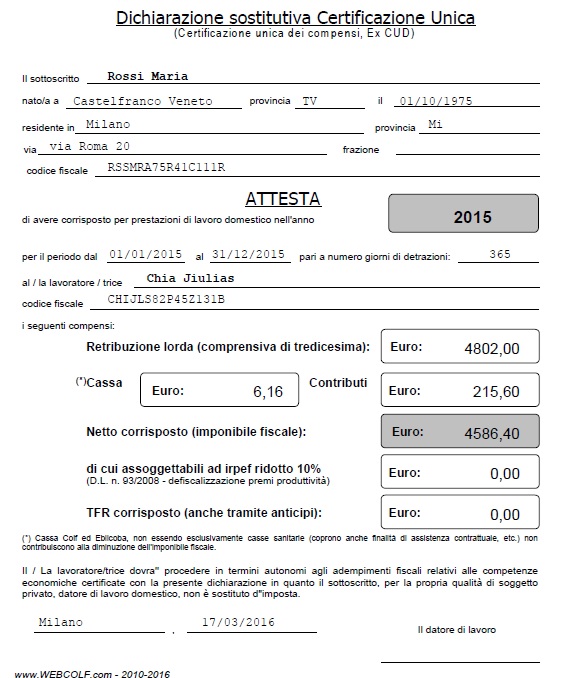
Dichiarazione sostitutiva CU
Il collaboratore domestico, a seguito della stipulazione del contratto di lavoro, è obbligato a dichiarare i redditi conseguiti e a pagare l'Irpef oltre alle addizionali comunali e regionali.
Poichè il datore di lavoro non è sostituto d'imposta, il collaboratore dovrà presentare, non il modello 730 ma il modello UNICO, entro le date di scadenza fissate dall’Agenzia delle Entrate di anno in anno. Solitamente la scadenza viene fissata per fine giugno, nel caso il collaboratore presenti la dichiarazione in forma cartacea presso gli uffici postali, oppure verso la fine di settembre, nel caso di invio dell'UNICO per via telematica.
N.B.: ricordiamo che il collaboratore non è obbligato a fare la dichiarazione dei redditi se ha un reddito complessivo inferiore agli 8.000 € annui.
Non essendo quindi sostituto d'imposta, il datore di lavoro domestico dovrebbe rilasciare alla propria collaboratrice semplicemente una dichiarazione sostitutiva della CU (certificazione unica), che dovrebbe essere consegnata ordinariamente entro 30 giorni dalla scadenza o comunque prima dell’appuntamento che la collaboratrice ha fissato con il patronato o altro intermediario.
La CU per i lavoratori domestici, (di cui un fac-simile é riportato qui sopra), non ha un formato standard definito per legge.
Solitamente comunque è composto in due parti:
- nella prima, in cui vengono indicati i dati anagrafici e il codice fiscale di datore e collaboratore, il periodo di riferimento della Cu e il numero dei giorni di detrazione (che comprendono anche i giorni non lavorativi e di ferie);
- nella seconda, in cui il datore di lavoro domestico attesta di aver corrisposto alla colf o badante i compensi annuali riguardanti:
la retribuzione lorda comprensiva di 13esima. Si tratta della somma delle retribuzioni lorde dei cedolini dell'anno (indicato nel cedolino in Webcolf con la voce "Importo lordo"), ai quali vanno però sottratti eventuali anticipi di Tfr in quanto devono essere indicati nell'apposita voce della Cu.
I contributi Inps a carico collaboratore. Viene indicato a tale voce, l'importo dei soli contributi a carico del collaboratore versati tramite i mav trimestrali. Se come avviene di norma, il datore li trattiene in busta paga, nella Cu viene riportato il risultato derivante della somma delle voci “Contr.carico coll” dei cedolini che vanno da gennaio a dicembre.
I contributi Cassa Colf a carico del collaboratore. Sono dati dalla somma dell’importo indicato alla voce "Cas.sa Colf" nei cedolini dell'anno in Webcolf (sempre se trattenuti). Se non viene trattenuto si conteggia in base alle ore contributive dei 4 trimestri. N.B.: per progetto, considerato che i contributi a carico del collaboratore non sono deducibili dal datore di lavoro, essi vengono comunque riportati nella Cu anche se non trattenuti al collaboratore. Se infatti non venissero riportati, la retribuzione percepita dal collaboratore risulterebbe più alta e di conseguenza lo scaglione di reddito utile al pagamento dell'Irpef non risulterebbe più corretta. In questo caso vengono calcolati direttamente in base ai mav proposti e al “riepilogo trimestrale” che si trova nel menù Cedolini e fasi mensili.
L’imponibile fiscale (netto). Si tratta della differenza tra paga lorda specificata al punto 1 e contributi inps a carico collaboratore specificata al punto 2. Non si tratta quindi della somma dei netti dei cedolini elaborati perché la cassa colf non incide sulla diminuzione dell’imponibile fiscale, al contrario di ciò che accade nel cedolino dove: paga lorda - contributi inps e Cas.sa colf = paga netta. Questo è motivato dal fatto che i contributi Cas.sa colf non hanno scopo esclusivamente assistenziale/sanitario ma anche contrattuale, interpretazione questa confermata dallo stesso ente Cas.sa colf.
TFR corrisposto(anche tramite anticipi). Si tratta della somma del tfr corrisposto nell’anno. In questo caso Webcolf inserisce l’importo:
- del tfr liquidato in caso di cessazione;
- del tfr liquidato mensilmente oppure occasionalmente, con codice “liquida tfr maturato” oppure “anticipo su tfr”;
N.B.: per progetto se il tfr viene incluso in paga oraria, (senza voce specifica in busta paga), poiché questa impostazione non è prevista per legge, tale importo non viene indicato nella Cu. Se un datore volesse comunque inserirlo può stampare la versione modificabile indicando come quota tfr il rateo orario moltiplicato per le ore retribuite dell’anno da gennaio a dicembre.
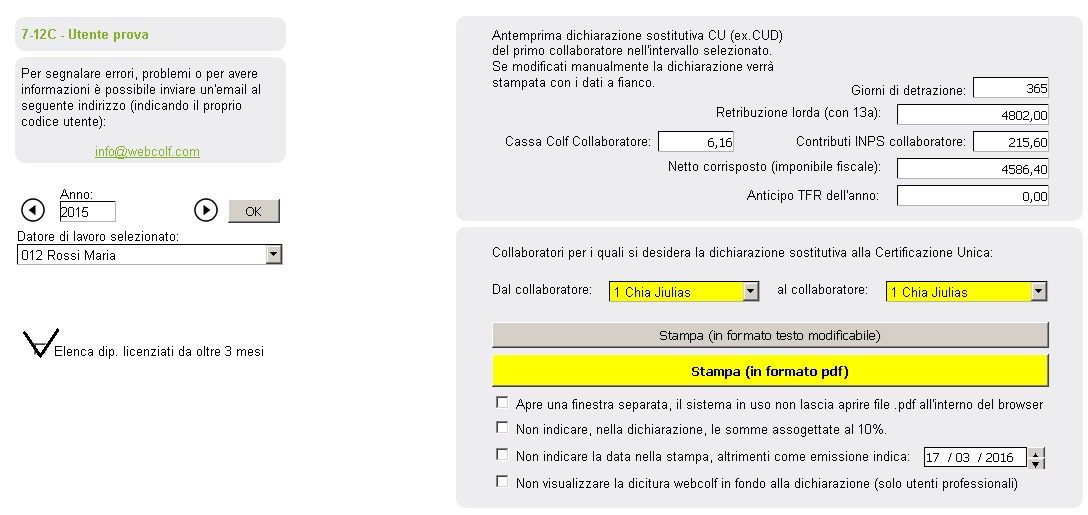
Nel nostro programma, per poter stampare la dichiarazione sostitutiva della Cu è necessario seguire questa procedura:
- spuntare il flag a sinistra "elenca dipendenti licenziati da oltre 3 mesi" nel caso si siano gestiti collaboratori il cui rapporto è terminato nel corso dell'anno precedente;
- scrivere l'anno a cui si riferisce la dichiarazione (sempre l’anno precedente a quello attuale); ad esempio, per la dichiarazione dei redditi 2016 si deve consegnare la cu del 2015;
- confermare l'anno selezionato cliccando sul pulsante "ok";
- procedere alla Stampa selezionando, eventualmente, il pulsante "Stampa" o "Stampa in formato modificabile".
N.B.: le caselle sono comunque editabili se si vuole modificare qualche dato manualmente. Alcuni utenti ci hanno chiesto di poter disporre di una bozza in bianco del modello CU sostitutivo per colf e badanti, che si scarica cliccando a questo link: http://www.webcolf.com/doc/Cud_sostitutivo_colf_e_badanti.pdf
Attenzione: nel caso in cui la maschera suddetta indicasse in alto in rosso "stato: da aggiornare", é necessario entrare nel menù Cedolini e fasi mensili | calcolo buste mensili (dell’anno in questione), per capire se tutti i cedolini sono aggiornati e quindi indicati con lo stato "ok" o "definitivo", oppure se sono da ricalcolare o sono stati fatti degli inserimenti manuali. Nel caso di richiesta di ricalcolo, prima di eseguirlo, é necessario reimpostare nel menù Assunzione | inserimento dati collaboratore domestico, i dati relativi alla paga, orario e livello eventualmente variati nel corso dell'anno. Tale passaggio é indispensabile per non calcolare i vecchi cedolini con le nuove condizioni contrattuali ma con quelle vecchie.
Per comprendere meglio facciamo un esempio: se si hanno tutti i cedolini del 2016 sullo stato "ricalcolare", perché per errore si é modificato qualcosa, si posso ricalcolare tutti nuovamente solo se da gennaio ad oggi (mese corrente), le condizioni contrattuali sono rimaste le stesse. Se invece ad esempio la collaboratrice aveva da gennaio a maggio una paga di 900 € e da giugno a ottobre il datore ha scelto di portare la paga a 1.000 € variando così il contratto, se ricalcolassi tutti i cedolini da gennaio a ottobre verrebbero tutti calcolati con le nuove condizioni contrattuali e cioè 1.000 €. Si dovrebbe quindi reimpostare la paga di 900 €, calcolare i cedolini da gennaio a maggio (e renderli definitivi), poi impostare nuovamente la nuova paga di 1.000 ed elaborare i cedolini da giugno a ottobre.
Se, invece, i cedolini dovessero risultare tutti "ok" o "definitivi" consiglio di inviare una mail di assistenza ad Questo indirizzo email è protetto dagli spambots. È necessario abilitare JavaScript per vederlo.
Hai trovato interessante questo articolo? Non sei ancora nostro utente? Prova Webcolf gratis per un mese e potrai gestire in autonomia la tua colf, badante e babysitter.
Potrai stampare il contratto, le buste paga, i PagoPA dei contributi in automatico e tanto altro con la nostra assistenza qualificata!
Obblighi contrattuali degli eredi nel rapporto di lavoro domestico
Obblighi contrattuali degli eredi nel rapporto di lavoro domestico
Nel caso di decesso del datore di lavoro, in quale posizione vengono a trovarsi gli eredi con riferimento al rapporto di lavoro domestico ed in quale tipo di responsabilità possono incorrere?
Stante la particolare natura del rapporto di lavoro domestico, quale tipico contratto fondato sulla fiducia dove assumono particolare rilevanza le qualità individuali dei soggetti contraenti, le parti stipulanti il rapporto di lavoro domestico hanno sentito l'esigenza di disciplinare in maniera specifica il caso del decesso del datore di lavoro.
Nel nuovo CCNL del 2025, l'articolo 40, comma 7 ed 8 prevedono che: "7 - In caso di morte del datore di lavoro il rapporto può essere risolto con il rispetto dei termini di preavviso indicati nel presente articolo. 8 - I familiari coabitanti, i coniugi, le persone unite da unione civile o da stabile convivenza di fatto ai sensi della L. n. 76/2016 e successive modificazioni ed integrazioni, il cui stato familiare sia certificato da registrazione storico anagrafica, sono obbligati in solido per i crediti di lavoro maturati dal prestatore di lavoro. In ogni caso il soggetto obbligato in solido risponde solo entro i limiti della durata temporale risultante dalla suddetta registrazione storico anagrafica.In caso di morte del datore di lavoro domestico il rapporto può essere risolto con il rispetto dei termini di preavviso. I familiari coabitanti, risultanti dallo stato di famiglia, sono obbligati in solido per i crediti di lavoro maturati fino al momento del decesso".
Una parte della dottrina, basandosi su quanto indicato dal Ccnl, distingue quindi tra:
1. Eredi conviventi: solo i familiari coabitanti risultanti dallo stato di famiglia sono obbligati in solido per i crediti di lavoro maturati sino alla data della morte. Questo perché con la coabitazione il familiare convivente col datore è entrato in qualche modo a far parte del rapporto domestico tale che vi è una implicita fruizione della prestazione resa dal collaboratore. Nei confronti degli eredi conviventi possono essere rivendicati debiti retributivi e previdenziali ma con alcune limitazioni. Il chiamato all'eredità deve infatti essere messo nella condizione di conoscere le passività di cui andrebbe a farsi carico accettando l'eredità affinché la sua scelta possa implicare la sua responsabilità personale. Significa che il lavoratore potrà avanzare pretese legate al rapporto di lavoro il cui datore è deceduto, solo se le rivendicazioni si basano su documenti preesistenti alla data del decesso.
2. Eredi non conviventi: in tal caso la mancanza di convivenza comporta una presunzione di non conoscenza in capo all'erede e pertanto il collaboratore non potrà avanzare nei suoi confronti rivendicazioni e/o richieste di eventuali spettanze retributive e contributive. Le uniche posizioni passive che possono essere trasmesse agli eredi non conviventi sono quelle che risultano giudizialmente accertate o in fase di accertamento al tempo della morte del datore di lavoro, ne consegue che l'erede non convivente non potrà essere chiamato in causa per rapporti e crediti da accertare.
Dunque il TFR o le ferie non ancora godute che compaiono in calce all'ultimo cedolino elaborato possono essere crediti rivendicabili anche agli eredi non conviventi mentre differenze di retribuzione, straordinari, ecc... non lo sono.
La questione però è controversa in quanto un'altra parte della dottrina sostiene invece che la divisione tra erede convivente o non convivente non incide sulla trasmissibilità dei debiti del datore ma che ci si debba esclusivamente basare sul fatto che l’eredità sia stata o meno accettata dall’erede con l’automatica inclusione dei relativi debiti.
Nel diritto italiano, la morte di una persona non comporta automaticamente il trasferimento del patrimonio di questultimo al suo erede; è sempre necessario che l’erede o gli eredi accettino l’eredità, in modo espresso o tacito. Pertanto: - Se l’erede accetta l’eredità, dovrà rispondere di tutti i debiti che derivano dall’accettazione del patrimonio e quindi anche di quelli che sorgono in seguito all’instaurazione di un rapporto di lavoro domestico. - Se il chiamato all’eredità dichiara espressamente di non accettare l’eredità, invece non diviene erede e quindi non sarà responsabile del pagamento dei debiti sorti in capo al datore di lavoro domestico. In questo caso, si applica quanto disposto dall'articolo 519 del Codice Civile riguardo alla rinuncia all'eredità.
Hai trovato interessante questo articolo? Non sei ancora nostro utente? Prova Webcolf gratis per un mese e potrai gestire in autonomia la tua colf, badante e babysitter.
Potrai stampare il contratto, le buste paga, i PagoPA dei contributi in automatico e tanto altro con la nostra assistenza qualificata!
Assenza della badante e sospensione dei contributi INPS
Con il messaggio n. 1643 del 14/04/2016, l'Inps ha indicato come bisogna procedere in caso di assenza della badante e sospensione dei contributi INPS per un intero trimestre.
La comunicazione di assenza della badante e sospensione dei contributi INPS va eseguita nei casi sotto descritti.
1. Qualora la contribuzione non sia dovuta perchè riferita ad una causa di sospensione a titolo di:
- congedo di maternità;
- aspettativa per motivi personali;
- malattia o infortunio di durata superiore a quella riconosciuta come retribuita.
2. Solo per i trimestri per i quali non è dovuto alcun contributo a qualsiasi titolo e non per i trimestri parzialmente coperti da contribuzione. Se la collaboratrice rimane assente per un periodo che non coincide con un trimestre intero l'Inps indica che non é necessaria alcuna comunicazione in quanto la sospensione che ricade all’interno di trimestri parzialmente coperti da contribuzione è insita nella causale di pagamento e corrisponde alle settimane non indicate come lavorate nel pagoPA Inps modificato. Spieghiamo come modificare il pagoPA al link notizie-utili-topmenu-20/13-manuale-webcolf/903-pagopa-colf-badanti-online-inps.html
3. Per i trimestri dell'anno in corso non ancora scaduti o, se scaduti, entro la fine del mese di scadenza del pagamento (ad esempio per sospendere i contributi del 1° trimestre 2021 si ha tempo fino al 30 aprile). Per i periodi già scaduti, non è possibile utilizzare la comunicazione telematica ma è necessario:
fare richiesta all'Inps tramite il call center;
attendere l'avviso bonario dell'Inps con quale si intima al datore il pagamento dei contributi. In tal caso il datore dovrà indicare alla sede Inps competente che non ci sono contributi da pagare compilando il relativo modulo inviato al datore insieme all'avviso bonario.
ASSENZA DELLA BADANTE E SOSPENSIONE DEI CONTRIBUTI INPS: MODALITÀ DI COMUNICAZIONE DI SOSPENSIONE
Se si rientra nei termini entro i quali poter comunicare la sospensione si può procedere in due modi:
se si é in possesso dello SPID datore, una volta entrati in Webcolf nella maschera Assunzione | comunicazioni INPS - Accesso con SPID/CIE, inserito il codice fiscale e lo SPID, si dovrebbe cliccare la sezione rapporto di lavoro domestico e cliccare sulla sinistra l'opzione "Sospensione obbligo contributivo".
Una volta aggiunta una nuova comunicazione sarà necessario indicare:
1. il trimestre di riferimento;
2. la motivazione della sospensione da selezionare fra le tre possibili opzioni indicate precedentemente. Per malattia o infortunio è possibile indicare il numero di certificato medico.
3. Si può, inoltre, allegare alla domanda uno o più documenti (formato jpg, jpeg, tiff o pdf) purchè la dimensione massima non sia superiore a 2 Mb.
Ricordiamo che in Webcolf, nell'inserimento mensile, i periodi di sospensione devono essere così indicati:
a) per assenza non retribuita, inserire sigla AD per tutti i giorni consecutivi, festivi compresi. Se AD è segnata per più di metà mese non maturano i ratei di tfr, ferie e 13esima.
b) Per malattia inserire M per tutti i giorni del certificato, consecutivi, compresi i festivi.
c) Per infortunio inserire per il giorno dell'incidente tutte le ore come lavorate, per i giorni successivi la sigla I anche per i festivi.
d) Per maternità anticipata o obbligatoria inserire MO per tutti i giorni consecutivi, anche festivi.
Se l'utente ha fatto erroneamente la sospensione, o vi ha provveduto perchè non sapeva quando tornava la collaboratrice dall'aspettativa o la maternità, si può annullare la sospensione semplicemente pagando i contributi di quel trimestre.
Se il datore non é in possesso dello SPID, si può delegare a Webcolf la comunicazione di sospensione contributiva.
L'utente Webcolf abbonato, che ha già sottoscritto un abbonamento personale o professionale, può delegare a Webcolf-Assindatcolf ogni comunicazione Inps di assunzione, variazione o cessazione e anche di sospensione contributiva al prezzo di 40 € annuali. Tale importo si intende per singolo datore di lavoro, per un anno solare, ossia dal 1° gennaio al 31 dicembre, a prescindere dal numero di comunicazioni effettuate in tale lasso di tempo.
La sospensione si effettua entrando nel menù Assunzione | Comunicazioni Inps - Partnership Webcolf Assindatcolf, ove sarà necessario prima di tutto selezionare sulla sinistra il datore di lavoro e poi cliccare sul pulsante in basso "Abbonamento online" per effettuare il pagamento dei 40 €. Il programma riporta in rosso la maschera di abbonamento se non si é ancora effettuato il pagamento e in verde invece se si può procedere.
In seguito é necessario cliccare a destra su "Tipo comunicazione" e scegliere "Sospensione". All’utente chiediamo poi di scaricare il modulo di autodichiarazione che riporta in modo automatico i dati del rapporto di lavoro, la domanda di associazione ad Assindatcolf e la delega per poter operare in Inps. Il modulo va stampato, firmato dal datore e caricato unitamente agli altri documenti necessari per la comunicazione (carta d'identità, codice fiscale ed eventuale permesso di soggiorno di datore e collaboratore).
Infine é necessario memorizzare in basso la pratica e cliccare su invia.
Hai trovato interessante questo articolo? Non sei ancora nostro utente? Prova Webcolf gratis per un mese e potrai gestire in autonomia la tua colf, badante e babysitter.
Potrai stampare il contratto, le buste paga, i PagoPA dei contributi in automatico e tanto altro con la nostra assistenza qualificata!
Jobs Act: nessuna novità per le dimissioni di colf e badanti
Con il decreto del 15 dicembre 2015 viene precisato che i collaboratori domestici non saranno tenuti a seguire la nuova procedura per le dimissioni.
Mentre per i gli altri dipendenti la legge dal 12 marzo 2016 obbliga il lavoratore stesso a rassegnare le proprie dimissioni mediante la compilazione e l'invio di un modulo online al datore di lavoro, che potrà avvenire direttamente o mediante soggetto abilitato (caf, patronato, sindacato,ecc....), per colf, badanti e baby sitter questa procedura non è richiesta.
Ricordiamo quindi che nel settore domestico le dimissioni:
1- vengono comunicate dal lavoratore al datore mediante la lettera di dimissioni;
2- vengono comunicate dal datore direttamente o mediante soggetto abilitato con codice Pin, al sito inps;
3- vengono comunicate dal datore direttamente o mediante soggetto abilitato alla pubblica sicurezza (solo nel caso di conviventi extracomunitari);
4- Solo nel caso di collaboratrici in gravidanza o in maternità obbligatoria, vengono convalidate presso la Direzione Territoriale del Lavoro.oppure,
Hai trovato interessante questo articolo? Non sei ancora nostro utente? Prova Webcolf gratis per un mese e potrai gestire in autonomia la tua colf, badante e babysitter.
Potrai stampare il contratto, le buste paga, i PagoPA dei contributi in automatico e tanto altro con la nostra assistenza qualificata!
Lavoro festivo: che causale indicare?
Differenza lavoro festivo con vitto corrisposto in natura e lavoro festivo senza vitto corrisposto in natura per quella giornata.
Come utilizzare i codici corretti per elaborare la busta paga della colf?
Quando si utilizza LF e quando LFV?
Dopo un confronto con alcuni utenti abbiamo introdotto un nuovo codice da indicare nell'inserimento mensile nel caso di lavoro festivo, ovvero di lavoro svolto durante una festività oppure di domenica: LFV che si distingue dal codice attuale LF per i seguenti motivi:
LF va utilizzato in questi 4 casi:
1. collaboratore non convivente che lavora di domenica. Si indica LF seguito dal numero di ore lavorate per avere la maggiorazione del 60% della paga totale.
2. collaboratore non convivente che lavora in una festività infrasettimanale. Si indica LF seguito dal numero di ore lavorate e poi F seguito dalle ore proposte dal programma e verrà pagata la festività, che il collaboratore riceverebbe anche se riposasse, e il lavoro festivo maggiorato del 60% sulla paga totale.
3. collaboratore convivente che lavora di domenica ma non riceve il vitto e alloggio. Si indica LF seguito dalle ore lavorate per avere la maggiorazione della paga globale di fatto ovvero compresa della quota completa di vitto e alloggio.
4. collaboratore convivente che lavora in una festività infrasettimanale ma non riceve il vitto e alloggio. Si indica LF seguito dalle ore lavorate per avere la maggiorazione della paga globale di fatto ovvero compresa della quota completa di vitto e alloggio e poi F seguito dalle ore proposte dal programma.
LFV va utilizzato in questi 2 casi:
1. collaboratore convivente che lavora di domenica e riceve comunque il vitto e alloggio. Si indica LFV seguito dalle ore lavorate per avere la maggiorazione calcolata sulla paga totale compresa di vitto e alloggio mentre la quota base viene retribuita solo con l'ora ordinaria.
2. collaboratore convivente che lavora in una festività infrasettimanale ma riceve il vitto e alloggio. Si indica LFV seguito dalle ore lavorate e poi F seguito dalle ore proposte dal programma.
Esempio:
paga totale ordinaria convivente: 4,0965 euro
paga con codice LF= 7,5215 euro
paga con codice LFV= 6,9171 euro
Hai trovato interessante questo articolo? Non sei ancora nostro utente? Prova Webcolf gratis per un mese e potrai gestire in autonomia la tua colf, badante e babysitter.
Potrai stampare il contratto, le buste paga, i PagoPA dei contributi in automatico e tanto altro con la nostra assistenza qualificata!
Sentenza 02/09/2015 licenziamento colf in gravidanza
Con la sentenza 17433 del 2 settembre 2015 la Corte di Cassazione è intervenuta in merito alla licenziabilità della collaboratrice domestica in gravidanza.
In particolare la Suprema Corte ha dichiarato inapplicabile il divieto di licenziamento della lavoratrice in stato interessante, qualora si tratti di collaboratrice familiare in quanto la norma prevede che, a tale tipologia del di dipendenti, non possa essere applicato l'art.54 del D. Lgs n. 151/2001.
Qui sotto si allega la sentenza:
Giurisprudenza - CORTE DI CASSAZIONE - Sentenza 02 settembre 2015, n. 17433
Licenziamento - Collaboratrice domestica - Stato di gravidanza - Congedo di maternità - Disposizioni ex D.lgs. n. 151/2001
Svolgimento del processo
Con sentenza depositata il 7.9.11 la Corte d’appello di Roma rigettava il gravame di D.V.S. contro la sentenza n. 5015/10 del Triennale capitolino che ne aveva rigettato la domanda intesa ad ottenere la condanna di A.A. e M.S. (presso i quali aveva lavorato come domestica e baby sitter) a pagarle la retribuzione mensile dalla data del licenziamento (30.10.04) in poi, licenziamento che l’attrice assumeva essere discriminatorio - e come tale riteneva già accertato con una precedente sentenza (la n. 4863/07) emessa inter partes dallo stesso Tribunale di Roma - perché intimato durante la gravidanza.
Per la cassazione della sentenza ricorre D.V.S. affidandosi a quattro motivi (non numerati in ricorso).
A.A. e M.S. resistono con controricorso.
Le parti hanno depositato memoria ex art. 378 c.p.c.
Motivi della decisione
1 - Con il primo motivo il ricorso lamenta violazione e falsa applicazione di svariate norme di diritto nella parte in cui l’impugnata sentenza ha negato che la precedente sentenza resa inter partes dal Tribunale di Roma, la n. 4863/07, avesse efficacia di giudicato esterno circa la nullità del licenziamento, nonostante che in quel giudizio la ricorrente chiesto (ed ottenuto) la condanna dei convenuti al pagamento di differenze retributive, TFR e indennità sostitutiva del preavviso e dalla motivazione di tale sentenza emergesse chiaramente che l’istruttoria di causa aveva consentito di accertare l'avvenuto licenziamento in tronco della ricorrente non appena aveva comunicato di essere incinta; e - prosegue il ricorso - non a caso la sentenza n. 4863/07 aveva condannato i convenuti a pagare l’indennità sostitutiva del preavviso, a riprova del fatto che la circostanza del licenziamento era stata specificamente dedotta ed accertata quale causa petendi di tale indennità.
Il motivo è infondato.
Va escluso che nella sentenza n. 4863/07 del Tribunale di Roma sia stato affermato con efficacia di giudicato il carattere discriminatorio del licenziamento intimato all’odierna ricorrente, nulla di ciò essendo statuito nel relativo dispositivo.
Né un implicito giudicato in tal senso può ricavarsi dall’attribuzione alla lavoratrice dell’indennità sostitutiva del preavviso, che ex art. 2118 co. 2° c.c. (letto in combinato disposto con il successivo art. 2119 c.c.) deriva dal puro e semplice fatto del licenziamento in tronco senza giusta causa.
E l’assenza di giusta causa non implica di per sé alcuna necessaria e indispensabile affermazione di discriminatorietà del licenziamento, che in quella sede neppure formava oggetto di domanda da parte della lavoratrice.
Pertanto, la successiva affermazione che in tal senso si legge nella motivazione della citata sentenza n. 4863/07 del Tribunale di Roma non è altro che una mera asserzione incidentale, priva di necessaria e indispensabile relazione causale con il dispositivo, in quanto tale inidonea a formare cosa giudicata (cfr., ex aliis„ Cass. n. 11672/07; Cass. n. 13003/06).
2 - Con il secondo motivo il ricorso denuncia violazione dell'art. 112 c.p.c. per omessa pronuncia sulla domanda di nullità del licenziamento in quanto discriminatorio, domanda comunque formulata nell’atto introduttivo di lite, anche al fine della successiva richiesta di pagamento del relativo indennizzo o risarcimento; inoltre - prosegue il ricorso - la gravata pronuncia ha erroneamente ritenuto che il rapporto si fosse sciolto consensualmente sol perché nel precedente giudizio la lavoratrice aveva chiesto il pagamento del TFR: in realtà - conclude il motivo - la domanda di pagamento anche di ogni maggiore o minore somma risultante di giustizia dimostrava la volontà della ricorrente di chiedere il risarcimento dei danni ex art. 2 legge n. 1204/71.
Con il terzo motivo il ricorso prospetta violazione di svariate norme di legge nella parte in cui la Corte territoriale, affermando che il rapporto di lavoro si sarebbe consensualmente risolto, ha trascurato che ex artt. 54 e 55 d.lgs. n. 151/01 anche la risoluzione consensuale del rapporto deve ritenersi sottoposta a forma scritta e a convalida da parte della competente D.P.L.
Questi due motivi - da esaminarsi congiuntamente perché connessi - sono da disattendersi.
Invero, premesso che la ricorrente basa l’asserito carattere discriminatorio del recesso sul fatto di essere stata licenziata a cagione della gravidanza, basti ricordare che ai sensi dell’art. 62 co. 1° d.lgs. n. 151/01 - applicabile ratione temporis al rapporto per cui è causa - alle lavoratrici addette ai servizi domestici e familiari si applicano le norme relative al congedo per maternità e le disposizioni di cui agli articoli 6 co. 3°, 16, 17, 22 commi 3° e 6°, ivi compreso il relativo trattamento economico e normativo, con esclusione - dunque - del divieto di licenziamento (dall’inizio della gestazione fino al compimento di un anno d’età del bambino) previsto - invece - dall’art. 54 stesso d.lgs.
Analoga ora anche la disciplina contenuta nella legge a 1204/71 (cfr. art. 1 co, 3°).
Dunque, non essendo per legge vietato licenziare - in ambito di lavoro domestico - la lavoratrice in stato di gravidanza, detto recesso non può essere illecito o comunque discriminatorio.
In tal senso si corregge ex art. 384 ult. co. c.p.c. la motivazione della sentenza impugnata, irrilevante essendo in questa sede il domandarsi se il rapporto fra le parti sia cessato per licenziamento o risoluzione consensuale.
3 - Con il quarto motivo il ricorso si duole del rigetto della domanda di pagamento dell'indennità di maternità.
Il motivo è - ancor prima che infondato - inammissibile perché nuovo e comunque non autosufficiente, non trascrivendo il ricorso la domanda che sarebbe stata in tal senso avanzata in sede di merito, né indicando ex art. 366 co. 1° n. 6 c.p.c. l’atto in cui sarebbe stata contenuta e la sua posizione nel fascicolo di parte.
4 - In conclusione, il ricorso è da rigettarsi.
Le spese del giudizio di legittimità, liquidate come da dispositivo, seguono la soccombenza, con attribuzione ex art. 93 c.p.c. al difensore antistatario.
P.Q.M.
Rigetta il ricorso e condanna parte ricorrente a pagare le spese del giudizio di legittimità, liquidate in euro 100,00 per esborsi e in euro 3.000,00 per compensi professionali, oltre accessori come per legge, spese da disfarsi in favore dell'avv. D. C., dichiaratosi antistatario.
Hai trovato interessante questo articolo? Non sei ancora nostro utente? Prova Webcolf gratis per un mese e potrai gestire in autonomia la tua colf, badante e babysitter.
Potrai stampare il contratto, le buste paga, i PagoPA dei contributi in automatico e tanto altro con la nostra assistenza qualificata!
Requisiti per la disoccupazione colf e badanti 2015
[ultimo aggiornamento: si veda l'articolo aggiornato cliccando qui: Naspi e colf e badanti]La circolare INPS n. 94 del 2015 spiega che la Naspi viene riconosciuta quando i collaboratori perdono involontariamente la propria occupazione e cioè vengono licenziati dal datore di lavoro. Inoltre, per poter richiedere l'indennità i lavoratori devono presentare congiuntamente questi requisiti:
- siano in stato di disoccupazione;
- possano far valere, nei 4 anni precedenti il periodo di disoccupazione almeno 13 settimane di contribuzione contro la disoccupazione;
- possano far valere 30 giornate di lavoro effettivo nei dodici mesi precedenti la disoccupazione;
La circolare INPS n. 142 del 2015, a causa del particolare regime che caratterizza il lavoro domestico precisa che per tale tipo di lavoratori è possibile individuare le settimane in cui si è prestata attività lavortiva ma non le giornate (utili a maturare le 30 giornate).
L'INPS, come soluzione, individua siano sufficienti 24 ore di lavoro in una settimana al fine di far maturare 6 giornate utili a raggiungere il complessivo di 30 giorni. Dunque 5 settimane nell'ultimo anno in cui si sono lavorate almeno 24 ore portano al diritto della maturazione della disoccupazione in presenza degli altri requisiti (infatti 6 giorni x 5 settimane = 30).
Ricordiamo poi che la domanda va presentata all’inps dai lavoratori aventi diritto esclusivamente in via telematica, entro il termine di decadenza di 68 giorni dalla cessazione del rapporto di lavoro. Le modalità di presentazione sono: web, direttamente dal cittadino tramite Pin dispositivo attraverso il portale dell’Istituto; enti di patronato, attraverso i servizi telematici offerti dagli stessi; contact center integrato Inps-Inail, n. 803164 da rete fissa e 06 164 164 da rete mobile.
Hai trovato interessante questo articolo? Non sei ancora nostro utente? Prova Webcolf gratis per un mese e potrai gestire in autonomia la tua colf, badante e babysitter.
Potrai stampare il contratto, le buste paga, i PagoPA dei contributi in automatico e tanto altro con la nostra assistenza qualificata!
Decesso dell'assistito e maternità della badante
Nel caso di decesso della persona assistita è legittimo licenziare una badante in gravidanza o il cui bambino non ha ancora compiuto i tre mesi?
Nel rapporto di lavoro domestico è aperta la discussione, che non trova una risposta univoca e diretta ma è frutto di varie interpretazioni. Il Contratto Collettivo colf e badanti prevede all'art. 25 la tutela della maternità, ed in particolare sancisce al comma 3 l'impossibilità di licenziamento:
Art. 25: Tutela delle lavoratrici madri
1. Si applicano le norme di legge sulla tutela delle lavoratrici madri, con le limitazioni ivi indicate, salvo quanto previsto ai commi successivi.
2. È vietato adibire al lavoro le donne: a) durante i 2 mesi precedenti la data presunta del parto, salvo eventuali anticipi o posticipi previsti dalla normativa di legge; b) per il periodo eventualmente intercorrente tra tale data e quella effettiva del parto; c) durante i 3 mesi dopo il parto, salvo i posticipi autorizzati. Detti periodi devono essere computati nell'anzianità di servizio a tutti gli effetti, compresi quelli relativi alla gratifica natalizia e alle ferie.
3. Dall'inizio della gravidanza, purché intervenuta nel corso del rapporto di lavoro, e fino alla cessazione del congedo di maternità, la lavoratrice non può essere licenziata, salvo che per giusta causa. Le dimissioni rassegnate dalla lavoratrice in tale periodo sono inefficaci ed improduttive di effetti se non comunicate in forma scritta e convalidate con le modalità di cui all'art. 38 comma 9. Le assenze non giustificate entro i cinque giorni, ove non si verifichino cause di forza maggiore, sono da considerare giusta causa di licenziamento della lavoratrice.
4. In caso di dimissioni volontarie presentate durante il periodo per cui è previsto il divieto di licenziamento, ai sensi del comma 3, la lavoratrice non è tenuta al preavviso.
5. Si applicano le norme di legge sulla tutela della paternità nonché sulle adozioni e sugli affidamenti preadottivi, con le limitazioni indicate.
Dichiarazione a verbale: Le Organizzazioni Sindacati dei lavoratori esprimono la necessità di superare i limiti attuali adeguando la normativa contrattuale a quanto previsto dalla convenzione OIL n. 189/2011. Pertanto, al fine di parificare le tutele di tutte le lavoratrici, promuoveranno ogni utile iniziativa nei confronti di enti, organi e istituzioni.
Dichiarazione a verbale Le Associazioni dei datori di lavoro ritengono che le attuali normative di legge rispettano sostanzialmente il dettato dalla Convenzione OIL n. 189/2011 che prevede, in favore delle lavoratrici del settore domestico, condizioni non meno favorevoli di quelle applicabili agli altri settori tenuto conto delle particolari condizioni esistenti nell'ambito delle famiglie, datrici di lavoro domestico.
Nel Contratto Collettivo dei lavoratori domestici viene quindi omesso il tema del licenziamento durante la maternità in caso di decesso del datore di lavoro o della persona assistita. Si precisa, tuttavia, che la morte del datore di lavoro o dell'assistito non può essere considerata una giusta causa di licenziamento (art. 40 co. 5 Ccnl).
Decesso dell'assistito e maternità della badante: quando datore e assistito non coincidono
L'art 25 sopra citato, nelle dichiarazioni a verbale, fa riferimento per prima cosa alla convenzione OIL n. 189/2011 in cui si sancisce che i lavoratori domestici devono godere di condizioni non meno favorevoli di quella applicabili all'insieme dei lavoratori in materia di sicurezza. I due punti fondamentali sono:
i lavoratori domestici devono avere le stesse tutele a livello sociale di tutti gli altri lavoratori dipendenti;
queste tutele comprendono anche quelle riguardanti la maternità.
Questa legge prevede un collegamento stretto tra rapporto di lavoro domestico e lavoro subordinato dipendente. Per questo si potrebbe accomunare il lavoratore domestico a tutti gli altri dipendenti.
Che cosa succede ad un normale lavoratore subordinato quando il titolare della sua azienda muore e cessa l'attività?
Decesso del datore di lavoro e divieto di licenziamento
Nel Decreto legislativo n. 151/01 all'articolo 54 al comma 3 punto b) si legge:
"il divieto di licenziamento non si applica nel caso di cessazione dell'attività dell'azienda cui essa (ossia la lavoratrice) è addetta"
Per analogia, si potrebbe equiparare il decesso del datore nel rapporto di lavoro domestico, alla cessazione dell'attività nel caso di lavoratrice di un'azienda. Pertanto sarebbe legittimo il licenziamento della collaboratrice in maternità per decesso del datore di lavoro: la morte del datore di lavoro rende cioè impossibile la prosecuzione del rapporto di lavoro.
Tuttavia, accade spesso che il contratto di lavoro non sia intestato alla persona che riceve realmente la prestazione, come nel caso in cui un figlio assume una badante per assistere il padre.
In questo caso il datore di lavoro è il figlio, ma chi riceve la prestazione è il padre. Se il padre viene a mancare, la lavoratrice non può più svolgere la mansione per la quale era stata assunta, anche se essendo ancora in vita il datore di lavoro, il rapporto di lavoro potrebbe continuare.
Decesso dell'assistito quando il datore di lavoro è ancora in vita
In casi come questo sono possibili due diverse interpretazioni: si potrebbe pensare che la morte dell'assistito, come la morte del datore, renda impossibile continuare il rapporto di lavoro; ma si potrebbe pensare anche che, al rientro della maternità, la collaboratrice potrebbe essere impiegata per mansioni diverse rispetto a quelle per le quali era stata assunta, senza bisogno di interrompere il rapporto.
Non essendo specificato nulla in merito, e trattandosi di un caso limitato al lavoro domestico, per tutelare il datore di lavoro da successive vertenze, si ritiene sia più corretto attendere che la lavoratrice rientri dalla materità, e solo dopo il suo rientro, cessare il rapporto di lavoro.
Hai trovato interessante questo articolo? Non sei ancora nostro utente? Prova Webcolf gratis per un mese e potrai gestire in autonomia la tua colf, badante e babysitter.
Potrai stampare il contratto, le buste paga, i PagoPA dei contributi in automatico e tanto altro con la nostra assistenza qualificata!
```
NASpI colf e badanti: requisiti, importo e calcolo della disoccupazione
Colf e badanti possono avere diritto alla NASpI, l'indennità mensile di disoccupazione erogata dall'INPS ai lavoratori subordinati che perdono involontariamente il lavoro. Per i lavoratori domestici, tuttavia, il calcolo presenta una particolarità importante: l'importo non viene determinato semplicemente sulla retribuzione effettivamente percepita, ma sulla retribuzione imponibile previdenziale ricostruita in base alle retribuzioni convenzionali INPS.
In questa guida aggiornata al 2026 vediamo quando spetta la disoccupazione a colf e badanti, quali sono i requisiti contributivi, entro quando presentare la domanda, quanto dura la NASpI e come stimarne l'importo con il calcolatore dedicato al lavoro domestico.
Per ottenere subito una stima orientativa dell'importo NASpI, è possibile utilizzare il calcolatore seguente. Inserendo la retribuzione e le ore settimanali, il simulatore individua la retribuzione convenzionale INPS applicabile al lavoro domestico e calcola l'indennità mensile iniziale stimata.
Calcolatore NASpI 2026 per colf e badanti
Inserisci la retribuzione e le ore settimanali. Il simulatore stima la retribuzione convenzionale INPS e l'importo mensile iniziale della NASpI.
Il calcolo è una stima orientativa. Per individuare la fascia contributiva, il simulatore ricava una paga oraria equivalente. Nel lavoro domestico la retribuzione effettiva utile ai contributi può comprendere anche quota di tredicesima ed eventuale vitto e alloggio; per un conteggio previdenziale esatto occorre quindi verificare i dati contributivi effettivamente registrati dall'INPS. Il simulatore presuppone inoltre una retribuzione e un orario sostanzialmente costanti nel periodo considerato.
Valori NASpI 2026: la retribuzione mensile di riferimento è pari a 1.456,72 euro; l'importo massimo mensile della NASpI è pari a 1.584,70 euro.
Quando spetta la NASpI a colf e badanti
La NASpI spetta in presenza di uno stato di disoccupazione involontaria. Nel lavoro domestico i casi più frequenti sono:
licenziamento della colf, badante o baby sitter da parte del datore di lavoro;
cessazione di un contratto di lavoro domestico a tempo determinato;
dimissioni per giusta causa, quando ricorrono effettivamente i presupposti previsti dalla normativa;
altre ipotesi di cessazione che la legge equipara alla perdita involontaria dell'occupazione.
In linea generale, la NASpI non spetta in caso di dimissioni volontarie prive di giusta causa né nelle ordinarie risoluzioni consensuali del rapporto.
Dal 2025 occorre prestare attenzione anche alle cosiddette dimissioni per fatti concludenti: se un'assenza ingiustificata viene gestita dal datore di lavoro secondo la specifica procedura prevista dalla legge e il rapporto viene risolto come dimissioni per fatti concludenti, la cessazione è considerata volontaria e non dà diritto alla NASpI. Diverso è il caso del licenziamento disciplinare per assenza ingiustificata, che può invece consentire l'accesso alla prestazione se ricorrono tutti gli altri requisiti.
Requisiti NASpI per colf e badanti
Per ottenere la NASpI il lavoratore domestico deve, in primo luogo, trovarsi in stato di disoccupazione involontaria e poter fare valere almeno 13 settimane di contribuzione nei quattro anni precedenti l'inizio della disoccupazione.
Il precedente requisito delle 30 giornate di lavoro effettivo nei 12 mesi antecedenti la cessazione è stato abolito e non deve più essere verificato.
Il requisito aggiuntivo introdotto dal 2025
Per gli eventi di disoccupazione involontaria verificatisi dal 1° gennaio 2025 opera un'ulteriore regola. Se, nei 12 mesi precedenti la cessazione che dà diritto alla NASpI, il lavoratore aveva lasciato volontariamente un precedente rapporto di lavoro a tempo indeterminato mediante dimissioni o risoluzione consensuale, deve avere maturato almeno 13 settimane di contribuzione tra quella cessazione volontaria e la successiva cessazione involontaria.
La regola non si applica, tra le altre ipotesi previste dalla legge, alle dimissioni per giusta causa e alle dimissioni intervenute nel periodo tutelato di maternità o paternità.
Come e quando presentare la domanda di disoccupazione
La domanda NASpI deve essere presentata all'INPS, di regola, entro 68 giorni dalla cessazione del rapporto di lavoro. È possibile inoltrarla:
online attraverso il servizio NASpI del portale INPS, accedendo con identità digitale;
tramite un istituto di patronato;
tramite Contact Center INPS, al numero 803 164 da rete fissa oppure 06 164 164 da rete mobile.
Attenzione alla decorrenza: se la domanda viene presentata entro l'ottavo giorno successivo alla cessazione, la NASpI decorre dall'ottavo giorno. Se viene presentata successivamente, la prestazione decorre, in via ordinaria, dal giorno successivo alla domanda. Per questo è opportuno non attendere la scadenza dei 68 giorni.
La presentazione della domanda NASpI equivale anche al rilascio della Dichiarazione di immediata disponibilità al lavoro (DID). Restano poi gli adempimenti connessi alle politiche attive e al Centro per l'impiego.
Documenti utili per la domanda NASpI
La procedura può richiedere o rendere opportuno avere a disposizione:
documento di identità e codice fiscale;
dati relativi alla cessazione del rapporto di lavoro;
lettera di licenziamento o altra documentazione relativa alla cessazione;
contratto e prospetti paga del rapporto di lavoro domestico;
IBAN per l'accredito della prestazione;
per i cittadini non UE, il titolo di soggiorno ove necessario.
Quanto dura la NASpI per colf e badanti
La NASpI viene corrisposta per un numero di settimane pari alla metà delle settimane di contribuzione presenti negli ultimi quattro anni. Non vengono nuovamente conteggiati i periodi contributivi che hanno già dato luogo a una precedente prestazione di disoccupazione.
Ad esempio, 52 settimane utili possono dare diritto, in linea generale, a 26 settimane di NASpI.
Come si calcola l'importo della NASpI nel 2026
Per la generalità dei lavoratori, la retribuzione media mensile utile viene ricavata dalla retribuzione imponibile previdenziale degli ultimi quattro anni, rapportata alle settimane contributive e moltiplicata per il coefficiente medio mensile.
Nel 2026:
se la retribuzione media mensile è pari o inferiore a 1.456,72 euro, la NASpI iniziale è pari al 75% della retribuzione media;
se la retribuzione media supera 1.456,72 euro, la NASpI è pari al 75% di 1.456,72 euro, aumentato del 25% della differenza tra la retribuzione media e 1.456,72 euro;
in ogni caso, l'importo mensile non può superare 1.584,70 euro.
Dal primo giorno del sesto mese di fruizione l'importo si riduce del 3% ogni mese. Per chi ha compiuto 55 anni alla data di presentazione della domanda, la riduzione decorre invece dal primo giorno dell'ottavo mese.
La particolarità del calcolo NASpI per colf e badanti
Nel lavoro domestico è fondamentale distinguere tra retribuzione effettiva e retribuzione convenzionale INPS. I contributi vengono infatti calcolati, secondo le fasce stabilite annualmente dall'Istituto, utilizzando una retribuzione convenzionale oraria.
Per il 2026 le fasce principali sono le seguenti:
Orario settimanale
Retribuzione oraria effettiva
Retribuzione oraria convenzionale 2026
Fino a 24 ore settimanali
Fino a € 9,61
€ 8,52
Fino a 24 ore settimanali
Oltre € 9,61 e fino a € 11,70
€ 9,61
Fino a 24 ore settimanali
Oltre € 11,70
€ 11,70
Oltre 24 ore settimanali
Qualsiasi retribuzione
€ 6,20
Ne consegue che una colf o una badante può avere una retribuzione mensile effettiva superiore alla base utilizzata per i contributi e, quindi, ricevere una NASpI inferiore rispetto a quella che si otterrebbe applicando semplicemente il 75% dello stipendio percepito.
Esempio di calcolo NASpI per una colf nel 2026
Consideriamo, a titolo esemplificativo, una colf che lavori 30 ore alla settimana. Poiché l'orario è superiore a 24 ore settimanali, nel 2026 la retribuzione convenzionale oraria è pari a 6,20 euro, indipendentemente dalla fascia di paga effettiva.
La retribuzione convenzionale mensile stimata è quindi: 6,20 × 30 × 4,3333 = circa 806,00 euro. Essendo inferiore alla soglia NASpI 2026 di 1.456,72 euro, l'indennità mensile iniziale stimata è pari al 75%, cioè circa 604,50 euro.
Se la lavoratrice può far valere 52 settimane contributive utili, la durata teorica della prestazione è pari a 26 settimane, fermo restando che i periodi già utilizzati per precedenti prestazioni non possono essere conteggiati nuovamente.
Colf o badante con più rapporti di lavoro
Nel lavoro domestico è frequente che una colf abbia più datori di lavoro contemporaneamente. La cessazione di uno solo dei rapporti non esclude automaticamente la NASpI, ma la presenza degli altri rapporti ancora attivi deve essere valutata secondo le regole INPS sulla compatibilità con il lavoro subordinato e sulla comunicazione del reddito previsto.
Non è quindi corretto presumere che, in presenza di un altro rapporto domestico ancora in essere, la NASpI venga sempre calcolata in modo automatico soltanto sulla retribuzione del rapporto cessato: occorre verificare la situazione concreta e gli eventuali obblighi di comunicazione all'INPS.
Colf e badanti straniere: la NASpI spetta?
La cittadinanza straniera non esclude il diritto alla NASpI. Anche colf e badanti straniere possono accedere alla prestazione se sono assicurate contro la disoccupazione e possiedono i requisiti richiesti. Per i cittadini non appartenenti all'Unione europea deve naturalmente essere verificata anche la regolarità del titolo di soggiorno e della posizione lavorativa.
Nuovo lavoro durante la NASpI: sospensione, riduzione e decadenza
L'inizio di una nuova attività durante la fruizione della NASpI può determinare, a seconda della durata del rapporto e del reddito, la sospensione della prestazione, la sua riduzione oppure, se non vengono rispettate le condizioni e gli obblighi di comunicazione previsti, la decadenza.
In particolare, in caso di rioccupazione è importante comunicare tempestivamente all'INPS le informazioni richieste e verificare la disciplina applicabile al nuovo rapporto.
Contributi figurativi durante la NASpI
I periodi di fruizione ordinaria della NASpI sono coperti da contribuzione figurativa riconosciuta d'ufficio, entro i limiti previsti dalla normativa. La contribuzione figurativa non spetta invece per la NASpI richiesta in forma anticipata e liquidata in unica soluzione.
NASpI anticipata
Dopo l'accoglimento della domanda, il beneficiario che intenda avviare un'attività di lavoro autonomo o un'impresa individuale, oppure ricorrano le altre ipotesi previste dalla legge, può richiedere l'anticipazione in unica soluzione dell'importo della NASpI spettante e non ancora erogato. Si tratta di una disciplina specifica, con termini e condizioni propri, che deve essere verificata prima dell'avvio dell'attività.
Errori da evitare nella domanda di disoccupazione
presentare la domanda oltre il termine previsto;
ritenere che le dimissioni volontarie diano normalmente diritto alla NASpI;
calcolare la NASpI della colf o badante semplicemente sullo stipendio netto o lordo percepito, senza considerare la retribuzione convenzionale previdenziale;
non verificare l'estratto contributivo e l'effettivo accredito dei contributi;
non comunicare all'INPS una nuova attività lavorativa o il reddito presunto quando la comunicazione è richiesta.
Domande frequenti sulla NASpI per colf e badanti
Una badante licenziata ha diritto alla disoccupazione? Sì, se la cessazione è involontaria e sono soddisfatti i requisiti contributivi previsti per la NASpI.
Quante settimane servono per la NASpI? In via ordinaria servono almeno 13 settimane di contribuzione nei quattro anni precedenti la disoccupazione, con l'ulteriore regola introdotta dal 2025 nei casi di precedenti dimissioni da un rapporto a tempo indeterminato nei 12 mesi antecedenti.
La NASpI della colf si calcola sullo stipendio mensile? Non direttamente. Per il lavoro domestico occorre considerare la retribuzione imponibile previdenziale determinata sulla base delle fasce di retribuzione convenzionale INPS.
Una badante convivente può prendere la NASpI? Sì. La convivenza non esclude di per sé il diritto alla prestazione: devono essere verificati i requisiti generali e contributivi.
Quanto dura la NASpI? La durata è pari alla metà delle settimane contributive utili presenti negli ultimi quattro anni, escludendo quelle già utilizzate per precedenti prestazioni.
Entro quando va presentata la domanda? Di regola entro 68 giorni dalla cessazione del rapporto. Presentarla entro i primi otto giorni consente, in via ordinaria, la decorrenza dall'ottavo giorno successivo alla cessazione.
Nota: il calcolatore e gli esempi presenti in questa pagina hanno finalità informative e forniscono una stima. L'importo effettivo viene determinato dall'INPS sulla base della posizione contributiva individuale e delle retribuzioni imponibili risultanti negli archivi previdenziali.
Hai trovato interessante questo articolo? Non sei ancora nostro utente? Prova Webcolf gratis per un mese e potrai gestire in autonomia la tua colf, badante e babysitter.
Potrai stampare il contratto, le buste paga, i PagoPA dei contributi in automatico e tanto altro con la nostra assistenza qualificata!
Aggiornamento marzo 2017: con D.L n. 25 del 17/03/2017 é stato abolito il lavoro accessorio e quindi non é più possibile l'utilizzo dei voucher per collaboratori domestici. Sarà possibile utilizzare fino al 31/12/2017 i voucher acquistati fino al 16/03/2017.
Aggiornamento ottobre 2016
Le nuove norme correttive del Jobs Act, hanno stabilito alcune regole in merito alla piena tracciabilità dei voucher per collaboratori domestici che genera in capo al datore di lavoro l'obbligo di comunicare almeno 60 minuti prima dell’inizio della prestazione gli estremi del rapporto accessorio.
Nonostante le richieste effettuate dai sindacati dei datori di lavoro domestico, le nuove regole comunque non riguardano i collaboratori domestici. Il decreto infatti esclude la tracciabilità dei voucher per i datori del settore domestico.
Giugno 2015
ll D.lgs. n. 81 del 15 giugno 2015, ha introdotto numerose novità tra cui l’innalzamento del limite economico del compenso percepito dal collaboratore, da 5.000,00 a 7.000,00 € l'anno e l'eliminazione del tetto massimo dei 2.000 € che può essere corrisposto da una famiglia per i voucher.
I voucher possono essere acquisiti tramite:
procedura telematica INPS;
tabaccai aderenti alla Convezione INPS-FIT;
Servizio Internet Banking Intesa Sanpaolo;
Banche abilitate;
Poste italiane.
Quindi, una colf, una badante o una baby sitter, a tempo parziale, potrà essere pagata integralmente con i voucher. Ma trattare in forma occasionale una collaborazione che ha invece carattere continuativo - ha criticato la federazione italiana dei datori di lavoro domestici - può comportare il rischio che i collaboratori domestici richiedano il pagamento di tfr, ferie non godute e tredicesima che con i voucher non maturano.
Si fa notare che, se si decide di gestire il lavoro solo mediante i buoni lavoro, le tasse pagate dal datore di lavoro saranno più alte perchè, per ogni voucher del valore di 10 €, 2,5 € sono di contributi, (non solo contributi Inps ma anche Irpef, che solitamente versa la lavoratrice con denuncia dei redditi). Quindi se il datore, in un normale rapporto di lavoro, paga circa 0,76 € orari di contributi Inps a suo carico, nell'utilizzo del buono pagherà 2,5 € anche se la collaboratrice non dovrà fare dichiarazione dei redditi e non dovrà nemmeno versare alcuna tassa comunale e regionale.
C'è però anche un altro punto su cui soffermarsi: i collaboratori sono meno tutelati perchè mediante i voucher, non maturano scatti di anzianità, aumenti Istat e contrattuali; inoltre non ricevono indennità in caso di malattia, maternità, disoccupazione, assegni familiari e, se si tratta di cittadini extracomunitari, l'importo dei voucher non potrà concorrrere al raggiungimento del minimo previsto per poter rinnovare il permesso di soggiorno, a meno che tale importo non venga integrato da altri compensi da lavoro dipendente.
L'Agenzia delle Entrate, con circolare n° 19/E del 1° gugno 2012, ha ammesso la rilevanza fiscale, come oneri deducibili (maggiori informazioni al link http://www.webcolf.com/notizie-utili-topmenu-20/13-manuale-webcolf/340-dichiarazione-oneri-deducibili-per-il-datore-di-lavoro.html) dei contributi previdenziali versati tramite voucher. Gli oneri previdenziali versati con i voucher sono deducibili nel periodo di imposta in cui é effettuato l'acquisto, purché la prestazione di lavoro e la consegna del voucher avvengano prima della presentazine della dichiarazione dei redditi.
Nonostante non sia stata presa espressamente in considerazione, é inevitabile consegunza anche la possibilità di detrarre parte delle spese per persone non autosufficienti (maggiori informazioni all'articolo Spese detraibili per il datore di lavoro di badanti CS e Ds. )
Hai trovato interessante questo articolo? Non sei ancora nostro utente? Prova Webcolf gratis per un mese e potrai gestire in autonomia la tua colf, badante e babysitter.
Potrai stampare il contratto, le buste paga, i PagoPA dei contributi in automatico e tanto altro con la nostra assistenza qualificata!






 Quindi, una colf, una badante o una baby sitter, a tempo parziale, potrà essere pagata integralmente con i voucher. Ma trattare in forma occasionale una collaborazione che ha invece carattere continuativo - ha criticato la federazione italiana dei datori di lavoro domestici - può comportare il rischio che i collaboratori domestici richiedano il pagamento di tfr, ferie non godute e tredicesima che con i voucher non maturano.